Pix Automático: o que muda para quem vende assinatura
Cobrança recorrente sem cartão e sem boleto: entenda como funciona o Pix Automático, o que o cliente controla e o que muda para quem vende assinatura no Brasil.
Quem vende assinatura no Brasil conhece o problema: cartão de crédito tem taxa e limite, boleto depende de alguém lembrar de pagar e débito automático exige convênio com cada banco. Em 16 de junho de 2025, o Banco Central lançou o Pix Automático, uma forma de cobrança recorrente em que o cliente autoriza uma vez e os pagamentos seguintes acontecem sozinhos, dentro de regras que ele mesmo define.
Neste explicado, você vai entender como o Pix Automático funciona, o que o cliente controla e o que isso muda para quem vende produtos e serviços recorrentes.
Como funciona o Pix Automático
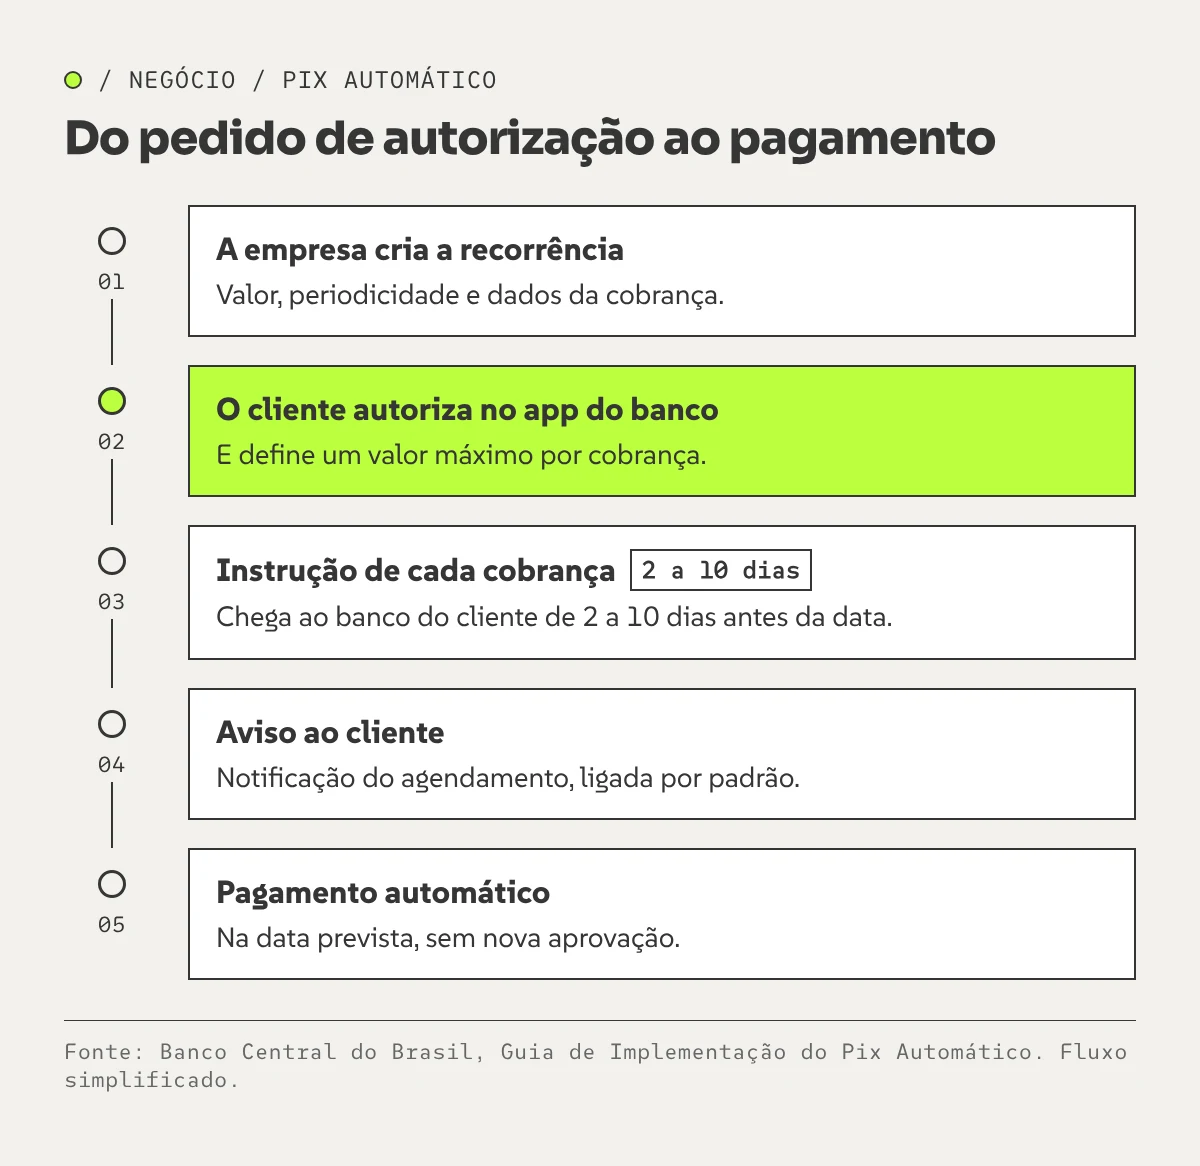
Segundo o guia de implementação do Banco Central, o Pix Automático é a solução que permite pagar uma cobrança recorrente de forma automática. O cliente dá uma autorização no aplicativo do próprio banco, e a partir daí cada cobrança é agendada e paga na data prevista, sem que ele precise aprovar mês a mês.
Além disso, há dois lados na operação. O recebedor, que é a empresa que cobra, cria a recorrência e envia as instruções de pagamento. Enquanto isso, o pagador, que é o cliente, autoriza e controla os limites. Por fim, os bancos dos dois lados fazem a ponte.
As recorrências podem ser semanais, mensais, trimestrais, semestrais ou anuais. Além disso, a instrução de cada pagamento precisa chegar ao banco do cliente com antecedência de 2 a 10 dias da data prevista, e o cliente é avisado do agendamento, a não ser que tenha desligado as notificações.
O que o cliente controla no Pix Automático
O ponto que mais diferencia o Pix Automático de outras formas de recorrência é o controle de quem paga. Segundo o guia, o cliente pode:
- Definir um valor máximo para cada cobrança, que não pode ser menor que o mínimo informado pela empresa.
- Ligar ou desligar os avisos de agendamento, que vêm ligados por padrão.
- Permitir ou bloquear o uso de crédito pré-aprovado nesses pagamentos.
- Cancelar a autorização a qualquer momento, o que cancela também os débitos agendados, exceto os do mesmo dia.
- Cancelar um pagamento específico até as 23h59 do dia anterior.
Para quem vende, isso significa que o cliente tem mais poder do que no débito automático tradicional. Por outro lado, também significa menos atrito para começar: autorizar uma recorrência no aplicativo do banco é parecido com pagar um Pix comum.
Quatro jeitos de pedir a autorização
O guia prevê quatro jornadas para o cliente autorizar. Primeiro, a empresa pode enviar uma solicitação que aparece como notificação no aplicativo do banco. Outra opção é um QR Code que traz só os dados da recorrência. Há também o QR Code que junta um primeiro pagamento imediato e a autorização. Por fim, o cliente pode pagar uma cobrança avulsa e recebe a oferta de transformar aquilo em recorrência.
Essa variedade importa para o desenho do produto. Por exemplo, um aplicativo de assinatura pode usar a primeira jornada, enquanto um serviço que hoje cobra por boleto pode usar a quarta para converter clientes aos poucos.
Um ano depois: os primeiros números
Ao completar um ano, o Pix Automático passou de R$ 1,2 bilhão movimentados por mês, segundo levantamento do Let’s Money. A mesma publicação cita 2,8 milhões de pagamentos em maio de 2026, com base no painel oficial do Banco Central. São números de adoção inicial, e vale acompanhar a evolução no próprio painel do BC.
O que muda para quem vende assinatura
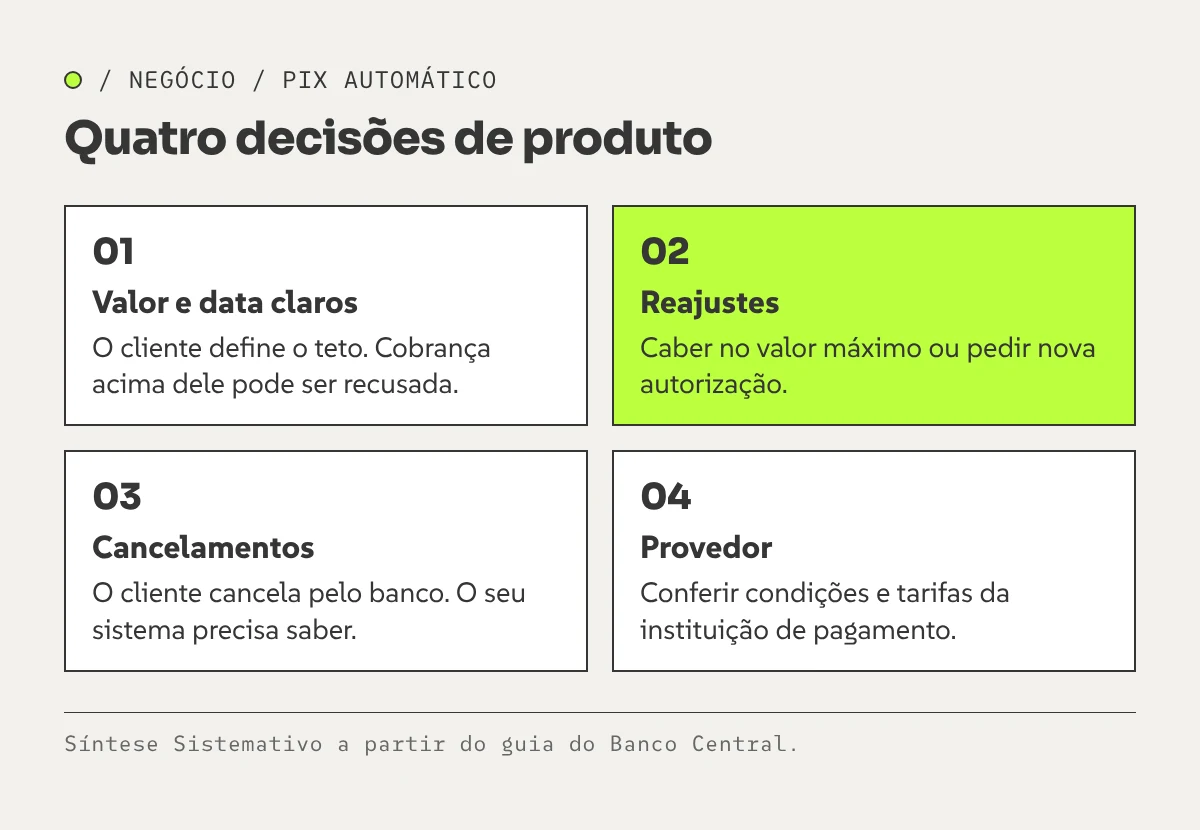
Para pequenas e médias empresas, o Pix Automático abre uma alternativa ao cartão de crédito em recorrência. Antes de adotar, porém, vale planejar quatro pontos:
- Comunicação clara do valor e da data. Afinal, como o cliente define o teto, uma cobrança acima do esperado pode ser recusada.
- Fluxo de reajuste. Ou seja, mudanças de preço precisam caber no valor máximo autorizado ou exigir uma nova autorização.
- Acompanhamento de cancelamentos. O cliente cancela pelo banco, então o sistema da empresa precisa receber e tratar esse aviso.
- Integração com o seu provedor. A recorrência é criada pelo banco ou pela instituição de pagamento da empresa, então vale conferir as condições e as tarifas.
Uma forma de cobrança mais simples reduz atrito, mas não segura cliente sozinha. No fim, quem fica é quem continua vendo valor, como discutimos em product-market fit. Este texto não é recomendação financeira: confira as regras e as condições com o seu banco ou provedor de pagamentos antes de adotar.
/ Conexões
Próximas conexões
Autor
Glécia Dias